Estrategias ante el nuevo límite de deducciones 2027: Seguros empresariales en Nuevo León
Conoce cómo el nuevo límite a las deducciones 2027 afectará a tu empresa y por qué adquirir seguros corporativos en Monterrey es la mejor estrategia fiscal.
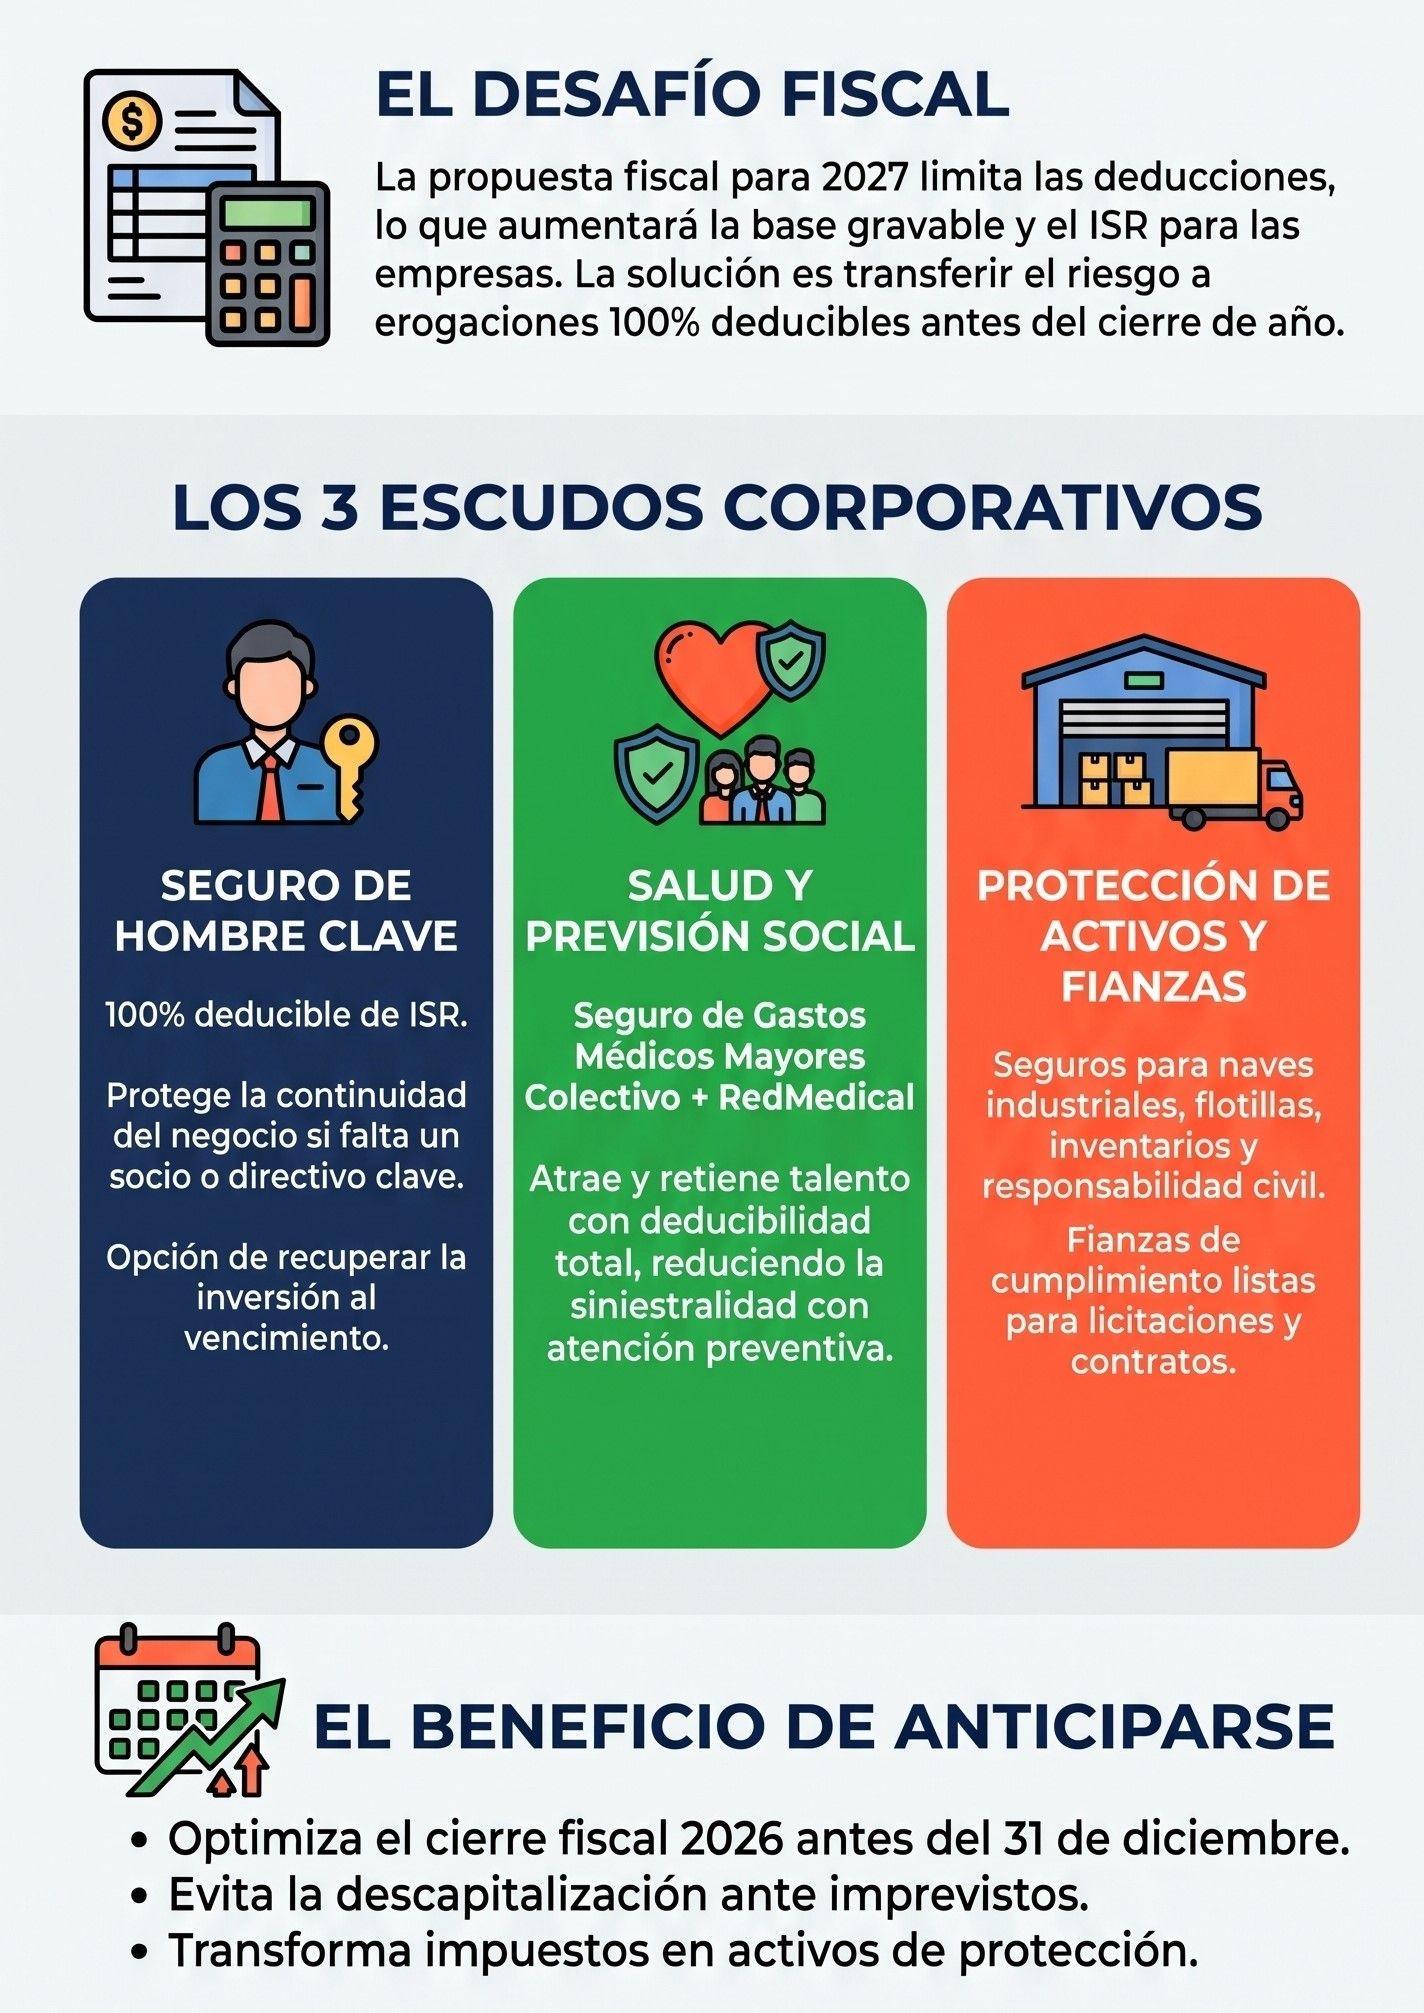
El entorno fiscal y corporativo en México atraviesa una transformación que exige a los directivos, dueños de negocios y CFOs replantear por completo sus estrategias de cierre de año. En el panorama actual de finales de 2026, la propuesta de aplicar un límite a las deducciones 2027 (introduciendo mecanismos restrictivos que podrían topar la deducibilidad de ciertos gastos operativos y financieros) representa un desafío directo para la liquidez y rentabilidad de las organizaciones.
Para las empresas regiomontanas, caracterizadas por su alto dinamismo industrial y comercial, absorber un incremento en la base gravable por la imposibilidad de deducir gastos estratégicos no es una opción viable. Ante este escenario, la previsión financiera deja de ser una simple recomendación para convertirse en un mandato de supervivencia corporativa. Anticipar la carga tributaria y estructurar mecanismos legales de blindaje antes de que concluya el año es la única vía para proteger el flujo de efectivo.
Dentro de este marco de reingeniería financiera, la adquisición y correcta estructuración de seguros corporativos Monterrey emerge como una de las herramientas más eficientes, seguras y rentables. No solo transfieren el riesgo operativo a una institución financiera, sino que, bajo la asesoría correcta, representan gastos 100 % deducibles que optimizan de manera inmediata el cálculo del ISR empresas 2027.
Entendiendo el impacto del límite a las deducciones 2027
La política fiscal en México ha mostrado una tendencia sostenida hacia el endurecimiento de los requisitos para la comprobación de gastos. Las nuevas propuestas proyectadas para el ejercicio 2027 contemplan la aplicación de factores y topes (con mecanismos que oscilan entre el 96.67 % y el 99 %) para partidas que tradicionalmente representaban un alivio en la carga tributaria de las personas morales.
Cuando el Servicio de Administración Tributaria (SAT) limita la deducibilidad de rubros esenciales, el efecto dominó en los estados financieros es inmediato:
- Aumento de la base gravable: Al no poder restar una porción de los gastos operativos, la utilidad fiscal aparente aumenta, obligando a la empresa a pagar un Impuesto Sobre la Renta (ISR) mayor, incluso si la utilidad financiera real (el dinero en la cuenta de banco) no creció.
- Presión sobre el flujo de caja: Un mayor pago de impuestos en las declaraciones provisionales de 2027 y en la declaración anual restará liquidez para la reinversión, la compra de inventario o la expansión de infraestructura.
- Pérdida de competitividad: Las empresas que no optimicen sus deducciones fiscales empresas México operarán con márgenes de ganancia más estrechos, limitando su capacidad para competir en un mercado impulsado por el nearshoring y la inversión extranjera.
Frente a esta realidad, los equipos de finanzas deben realizar una auditoría exhaustiva durante el último trimestre de 2026. El objetivo es identificar qué erogaciones mantienen su estatus de deducibilidad plena y redirigir el capital hacia esos instrumentos antes del 31 de diciembre. Aquí es donde el sector asegurador ofrece soluciones inigualables.
El seguro corporativo como escudo fiscal y operativo
Tradicionalmente, los seguros empresariales han sido vistos por algunos directivos como un "gasto necesario pero doloroso". Sin embargo, en un entorno de alta presión fiscal, esta percepción es un error estratégico. Las primas de seguros destinadas a proteger el patrimonio de la empresa, garantizar la continuidad del negocio y salvaguardar la salud de los colaboradores están amparadas por la Ley del Impuesto Sobre la Renta (LISR) como gastos estrictamente indispensables.
Convertir el pago de impuestos (un desembolso que no genera retorno) en el pago de una prima de seguro (un activo que blinda a la empresa) es la esencia de la inteligencia financiera. En Nuevo León, donde la concentración de industrias, parques logísticos y corporativos de servicios exige estándares de protección internacionales, estructurar un portafolio de seguros adecuado es el diferenciador entre una empresa vulnerable y una corporación blindada.
Seguro Hombre Clave Nuevo León: La corona de la estrategia corporativa
Si existe un instrumento financiero diseñado específicamente para optimizar la carga fiscal mientras protege la continuidad del negocio, es el seguro de Técnico o Dirigente, comúnmente conocido como Seguro de Hombre Clave.
Toda organización cuenta con personas cuya ausencia repentina (por fallecimiento o invalidez total y permanente) provocaría una desestabilización grave. Puede ser el socio fundador, el director general, el desarrollador del software principal o el director de ventas que controla las cuentas más grandes. La pérdida de este individuo no solo genera un impacto emocional, sino un vacío operativo que se traduce en pérdida de clientes, desconfianza de los acreedores, caída en el valor de las acciones y un alto costo de reclutamiento para encontrar un reemplazo de nivel directivo.
El seguro hombre clave Nuevo León funciona mediante una mecánica muy precisa y avalada por el Artículo 27 de la LISR:
- El Contratante y Beneficiario es la Empresa: La persona moral es quien paga la prima y quien recibe irrevocablemente la suma asegurada en caso de siniestro. El objetivo es capitalizar a la empresa para que sobreviva a la transición, pague deudas o liquide a los herederos del socio fallecido sin descapitalizarse.
- Deducibilidad al 100 %: Cumpliendo con los requisitos fiscales (como establecer un plazo máximo de 20 años, primas niveladas y el carácter de irrevocable), las primas pagadas son íntegramente deducibles de impuestos.
- Recuperación de la Inversión: Muchos de estos instrumentos se estructuran con componentes de ahorro o inversión. Si el "Hombre Clave" sobrevive al plazo del seguro (por ejemplo, llega a su edad de retiro a los 65 años), la aseguradora devuelve a la empresa el capital acumulado. Aunque este ingreso será acumulable para efectos de ISR en el año que se reciba, la empresa logró diferir el pago de impuestos durante décadas y recuperó liquidez en un momento de transición planificada.
En Mendoza Villarreal, a través de MDH Seguros, estructuramos estas pólizas para que se adapten milimétricamente a los estatutos sociales de tu empresa, garantizando que el SAT reconozca la deducibilidad sin contratiempos.
Beneficios para empleados y retención de talento: El valor de RedMedical
Otro frente indispensable para generar deducciones autorizadas es la previsión social. En un estado con un mercado laboral tan competitivo como Nuevo León, la retención de talento especializado es un reto diario. Los incrementos salariales directos generan cargas adicionales en cuotas de seguridad social (IMSS e INFONAVIT) y en el impuesto sobre nómina.
Sin embargo, otorgar beneficios de salud es una ruta fiscalmente eficiente para incrementar la compensación total del empleado sin disparar la carga tributaria de la empresa.
Seguro de Gastos Médicos Mayores (SGMM) Colectivo
El pago de las primas de seguros de gastos médicos para los trabajadores es deducible de impuestos al 100 %, siempre y cuando el beneficio se otorgue de manera general a todos los colaboradores (o a un sindicato, o a todos los miembros de un mismo departamento o nivel jerárquico, según lo permiten los criterios fiscales). Esta prestación protege el flujo de la empresa al evitar préstamos de emergencia por motivos de salud y garantiza que el empleado reciba atención privada rápida, reduciendo los tiempos de incapacidad y el ausentismo.
La integración con RedMedical
Como hemos analizado en nuestra visión de ecosistema 360, tener una póliza de Gastos Médicos Mayores es vital, pero usarla para padecimientos menores es financieramente ineficiente debido a los deducibles y al encarecimiento de la siniestralidad de la póliza grupal.
Al integrar RedMedical como un beneficio de salud preventiva corporativa, la empresa brinda a sus empleados acceso a consultas de medicina general, ginecología, pediatría, laboratorios y atención de primer contacto. Esto crea una barrera de contención: los colaboradores resuelven el 80 % de sus problemas de salud diarios a través de RedMedical, manteniendo intacta y sin siniestros la póliza mayor de MDH Seguros. Esta sinergia no solo representa un beneficio altamente valorado por el talento, sino que le permite al CFO justificar inversiones en bienestar organizacional que reducen la base gravable de la compañía.
Blindaje de activos tangibles: Infraestructura y flotillas
Más allá del capital humano, el patrimonio físico de la empresa debe estar cubierto, y las primas destinadas a proteger los activos que generan el ingreso son deducibles.
Protección Inmobiliaria Empresarial
Con el boom industrial impulsado por el nearshoring, muchas empresas están adquiriendo nuevas naves industriales, ampliando bodegas o rentando oficinas corporativas de alto nivel en zonas como San Pedro o Santa Catarina. Si tu organización invirtió en activos a través de Realty World Orbe, es mandatorio proteger ese patrimonio contra riesgos catastróficos.
Las pólizas de daños materiales cubren la estructura y los contenidos (maquinaria, inventarios, equipo electrónico) contra incendios, explosiones, huracanes o inundaciones. Además, deben incluir la cobertura de Pérdida de Utilidades (o interrupción de negocios), la cual indemniza a la empresa por los ingresos que dejó de percibir durante el tiempo que las operaciones estuvieron detenidas a causa de un siniestro cubierto. Este blindaje garantiza la resiliencia corporativa ante desastres.
Seguros de Flotillas y Responsabilidad Civil
Toda empresa que dependa de vehículos para logística, reparto o ventas está expuesta a un alto nivel de responsabilidad civil. Asegurar la flotilla no solo cumple con las disposiciones de tránsito, sino que absorbe el impacto de demandas millonarias por daños a terceros. De igual forma, las pólizas de Responsabilidad Civil General (por ejemplo, para cubrir daños que tu producto pueda causar a un consumidor, o accidentes dentro de tus instalaciones) son erogaciones fundamentales para proteger los estados financieros de litigios destructivos.
Todas estas primas, al ser estrictamente indispensables para los fines de la actividad del contribuyente, abonan a la estrategia de disminución de la carga fiscal.
Fianzas de cumplimiento: Garantizando el flujo y la certidumbre
Finalmente, en un mercado de constante licitación pública y de contratos con transnacionales altamente exigentes, el pago de primas por fianzas de anticipo, cumplimiento y vicios ocultos es otra partida deducible y estratégicamente necesaria. Entrar al ejercicio 2027 con una línea de afianzamiento estructurada y aprobada permitirá a tu empresa aceptar proyectos de gran escala sin retrasos burocráticos, utilizando estas pólizas como un aval financiero frente a terceros, lo que transmite solidez corporativa y seriedad comercial.
El modelo integral de Mendoza Villarreal
La planeación patrimonial y fiscal de una empresa no puede diseñarse en silos aislados. Un contador que desconoce las herramientas del sector asegurador se limitará a reportar los impuestos a pagar. Un agente de seguros que no comprende la estructura corporativa e inmobiliaria de la empresa venderá pólizas que no se alinean con los objetivos de deducción o liquidez del negocio.
La ventaja competitiva de Mendoza Villarreal y Asociados radica en nuestra visión de 360 grados. Al sentarnos en la mesa con el equipo directivo, auditamos las vulnerabilidades operativas y fiscales simultáneamente:
- Evaluamos los inmuebles y planes de expansión para garantizar que los activos estén protegidos y generen rentabilidad.
- Diseñamos planes de salud integral para la nómina, disminuyendo la siniestralidad y aumentando la lealtad laboral.
- Estructuramos las pólizas de riesgo y ahorro (como el Hombre Clave) en los tiempos exactos para que impacten positivamente el cierre del ejercicio fiscal.
Conclusión
Las decisiones que tomará tu empresa frente al
límite a las deducciones 2027 deben ejecutarse ahora. El último trimestre de 2026 es el momento exacto para emitir pólizas, pagar primas y asegurar que el SAT reconozca estas inversiones dentro del ejercicio actual. La ignorancia financiera o la postergación corporativa ya no son opciones viables en un panorama de estrecho margen de maniobra tributaria.
Adelántate al calendario fiscal y transforma la obligación del pago de impuestos en una estrategia maestra de protección para tu empresa. El equipo de consultores corporativos de Mendoza Villarreal está listo para realizar una auditoría integral de tu portafolio empresarial y trazar el mapa de ruta que asegurará tu rentabilidad, tu talento y tu legado en Nuevo León y en todo México.