Seguros para maquiladoras y naves industriales en Nuevo León
Revisamos el programa de seguros de tu planta: daños a la nave, maquinaria e inventarios, interrupción de operaciones, responsabilidad civil y gastos médicos de tu personal. Te mostramos qué está cubierto, qué no y qué opciones hay.
Riesgos que hoy enfrenta una planta de exportación
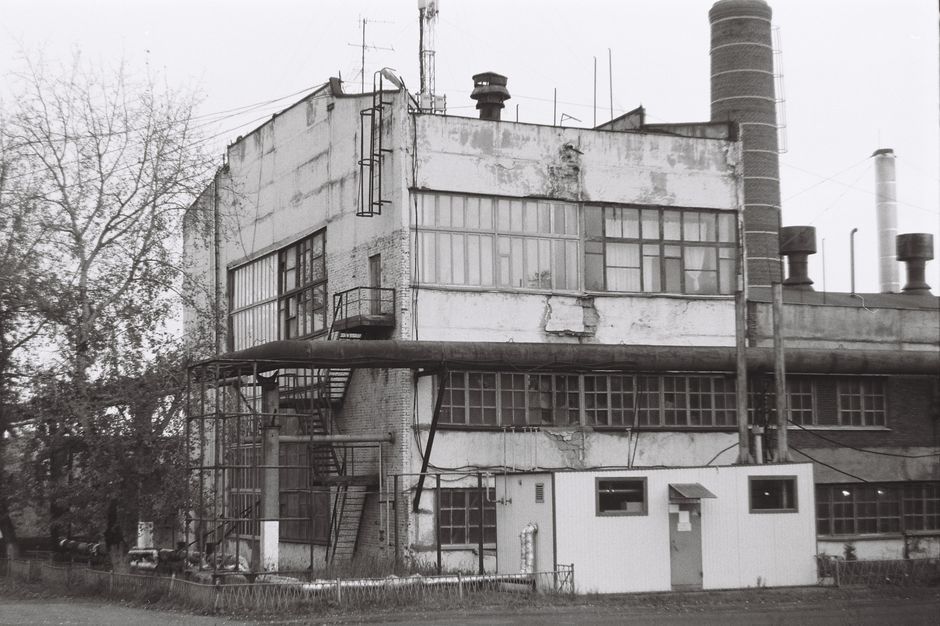
En Nuevo León operan 739 establecimientos con programa IMMEX (INEGI, enero de 2026). Además de incendios, fallas de maquinaria y accidentes, hoy pesan los aranceles, los cambios en las reglas comerciales y los proveedores que dejan de entregar.
Conviene revisar tu programa de seguros cuando:
- Ampliaste la nave, compraste maquinaria o subió tu inventario.
- Dependes de uno o dos proveedores o clientes.
- Tu corporativo, tu arrendador o tu cliente te pide nuevas coberturas.
- Tu póliza lleva años renovándose sin actualizar los valores asegurados.
Coberturas que revisamos contigo
Estas tres son la base del programa de seguros de una planta.
Daños a la propiedad
Cotización
a tu medida
Nave, maquinaria, inventarios y mobiliario contra incendio, explosión, fenómenos naturales y otros riesgos, con valores actualizados.
Interrupción de operaciones
Cotización
a tu medida
Cubre los gastos fijos y las utilidades que dejas de recibir cuando la planta se detiene por un daño cubierto.
Responsabilidad civil
Cotización
a tu medida
Reclamaciones de terceros por daños que causen tu operación o tus productos.
Otras coberturas que revisamos contigo
- Transporte de mercancías: insumos y producto terminado en tránsito.
- Crédito comercial: protege tus cuentas por cobrar cuando un cliente no paga por insolvencia o por mora prolongada.
- Riesgo cibernético: ataques que detienen tus sistemas o exponen información.
- Responsabilidad de consejeros y directivos: reclamaciones contra quienes toman las decisiones de la empresa.
- Gastos médicos para tu personal: consulta gastos médicos para empresas.
- Fianzas: para contratos con clientes y proveedores. Consulta la página de fianzas.
La disponibilidad y las condiciones de cada cobertura dependen de la aseguradora y de la información de tu planta.
Si un insumo crítico no llega, la planta se detiene aunque no haya sufrido ningún daño.
Cómo trabajamos

1. Información de la planta. Valores de nave, maquinaria e inventarios, y descripción de la operación.

2. Revisión de pólizas vigentes. Coberturas, sumas aseguradas, deducibles y exclusiones.

3. Riesgos sin cubrir. Identificamos lo que no está asegurado o lo está con valores desactualizados.
4. Cotización. Te presentamos las opciones con sus coberturas, deducibles y costo.
5. Contratación. Gestionamos la emisión de las pólizas y las constancias que te pidan.
6. Siniestros y renovación. Te acompañamos en cada reclamación y actualizamos valores antes de renovar.
Qué necesitamos para cotizar
- Ubicación y características de la nave.
- Valores de reposición de edificio, maquinaria e inventarios.
- Descripción del proceso y de las medidas de protección contra incendio.
- Pólizas vigentes y siniestros de los últimos años.
- Requisitos de seguro de tu corporativo, tu arrendador o tus clientes.
Preguntas frecuentes sobre seguros para maquiladoras
Si la nave es rentada, ¿quién la asegura?
Depende del contrato de arrendamiento. Normalmente el propietario asegura el edificio y tú aseguras la maquinaria, los inventarios y tu responsabilidad como arrendatario. Lo revisamos con tu contrato.
¿Qué cubre la interrupción de operaciones?
Los gastos fijos y la utilidad que dejas de recibir mientras la planta está detenida por un daño cubierto en la póliza.
¿Un paro por falta de insumos está cubierto?
Solo si contratas una cobertura específica para interrupción por proveedores o por la cadena de suministro. La póliza de daños tradicional no lo incluye.
¿Cada cuánto se actualizan los valores asegurados?
En cada renovación, y cuando compras maquinaria o amplías la nave. Si los valores asegurados están por debajo del valor real, la indemnización puede reducirse en proporción.
¿También aseguran al personal de la planta?
Sí, con pólizas colectivas de gastos médicos mayores. Consulta gastos médicos para empresas.
Solicita la revisión del programa de seguros de tu planta
Escríbenos por WhatsApp, llámanos al 81 2073 4985 o déjanos tus datos en el formulario de contacto y te buscamos.