Cierre fiscal 2026 y retos 2027: cómo usar la previsión social y los seguros corporativos para blindar el flujo de tu empresa en Monterrey
Descubre cómo optimizar tu cierre fiscal 2026 en Monterrey mediante estrategias de previsión social y seguros corporativos para enfrentar los retos financieros de 2027.
El dinamismo económico de Nuevo León al cierre de 2026 no tiene precedentes. Impulsado por la reconfiguración de las cadenas globales de valor y el fenómeno del nearshoring, Monterrey y su zona metropolitana, desde Apodaca y Santa Catarina hasta San Pedro Garza García, se han consolidado como el epicentro industrial y corporativo de México. Sin embargo, este crecimiento acelerado trae consigo una presión operativa y fiscal implacable para las PyMEs y los grandes corporativos locales.
A medida que nos acercamos al último mes del año, los equipos directivos y los CFOs enfrentan una disyuntiva crítica: la contabilidad tradicional ya no es suficiente para proteger la rentabilidad. Con un entorno fiscal que apunta hacia un endurecimiento en las reglas de deducibilidad para el ejercicio 2027, la planeación de fin de año dejó de ser un trámite burocrático de rutina para convertirse en una estrategia de supervivencia y blindaje financiero.
En este artículo analizaremos cómo estructurar una estrategia basada en la previsión social y los seguros corporativos deducibles para optimizar tu carga tributaria, retener talento especializado y blindar el flujo de efectivo de tu empresa antes de que concluya el año.
El costo real de no planificar el cierre fiscal en Nuevo León
Durante el último trimestre del año, muchas empresas cometen el error de concentrarse exclusivamente en cumplir con las metas comerciales, dejando la estrategia fiscal para el último momento o cediendo a la inercia de pagar lo que el cálculo automático del Servicio de Administración Tributaria (SAT) arroja en las declaraciones provisionales.
En un estado con la competitividad de Nuevo León, donde los costos operativos fijos (nómina, renta de naves industriales, logística y servicios) son elevados, absorber una base gravable inflada por una mala planeación de fin de año representa una hemorragia innecesaria de liquidez. Cuando una empresa no ejerce erogaciones deducibles estratégicas antes del 31 de diciembre, el dinero que debió reinvertirse en el crecimiento del negocio termina canalizándose al pago de un Impuesto Sobre la Renta (ISR) desproporcionado.
Las deducciones ISR 2027 prometen ser aún más restrictivas, limitando la deducibilidad de ciertos gastos generales y financieros. Por lo tanto, anticiparse durante las semanas que restan de 2026 mediante el uso inteligente de instrumentos de previsión social y protección corporativa es la única vía para llegar al próximo ejercicio fiscal con un flujo de caja sano y protegido.
La Previsión Social: El instrumento fiscal más potente para las PyMEs
Una de las herramientas menos explotadas —y a la vez más eficientes— por las estrategia fiscal PyMEs Nuevo León es la previsión social. De acuerdo con la Ley del Impuesto Sobre la Renta (LISR), las erogaciones efectuadas por previsión social son aquellas de carácter laboral que se conceden en forma general en favor de los trabajadores, teniendo como objeto el otorgamiento de beneficios de superación económica, social o cultural.
En términos sencillos, la previsión social permite a las empresas inyectar valor directo a la calidad de vida de sus colaboradores sin incurrir en las cargas impositivas tradicionales que conllevan los incrementos salariales directos (como las cuotas obrero-patronales al IMSS, aportaciones al INFONAVIT y el Impuesto Sobre Nómina).
¿Cómo funciona fiscalmente?
Para que los gastos de previsión social sean 100 % deducibles para la persona moral y exentos (parcial o totalmente) para el trabajador, deben cumplir con el requisito fundamental de la generalidad: es decir, deben otorgarse de manera uniforme a todos los trabajadores de la misma categoría o nivel, o bien a la totalidad de la plantilla laboral.
Entre los rubros de previsión social más efectivos para el tejido empresarial regiomontano se encuentran:
- Subsidios por incapacidad y gastos médicos: Coberturas de salud complementarias que garantizan la atención privada y oportuna del personal.
- Seguros de vida y de accidentes personales: Pólizas contratadas en favor de los empleados que blindan a sus familias ante contingencias fatales.
- Fondos y cajas de ahorro: Instrumentos que fomentan el ahorro interno y que otorgan rendimientos fiscalmente eficientes.
Implementar un plan de previsión social antes de cerrar el año fiscal permite disminuir la base gravable de la empresa, transformar un gasto ineludible en una inversión de lealtad laboral y optimizar de forma radical el cálculo del ISR.
Seguros corporativos deducibles: De gasto operativo a escudo financiero
Tradicionalmente, la contratación de pólizas de seguros por parte de las empresas se visualiza bajo la óptica de un gasto obligado para cumplir con requisitos contractuales o bancarios. Sin embargo, en el contexto de una planeación patrimonial avanzada, los seguros corporativos deducibles fungen como un mecanismo de transferencia de riesgos que protege de manera directa el capital de trabajo.
La legislación fiscal en México ampara la deducibilidad de aquellas primas de seguros y fianzas que cubran riesgos inherentes a las actividades propias del negocio. Esto significa que cada peso destinado a proteger la infraestructura, la salud del equipo o la continuidad directiva es un peso que reduce legalmente el pago de impuestos.
1. Seguro de Hombre Clave (Keyman Insurance)
En el ecosistema empresarial de Monterrey, donde abundan las empresas familiares en proceso de institucionalización y las PyMEs de alta especialización técnica, la dependencia de una o dos figuras clave es altísima. Si el director general, el socio fundador o el líder de operaciones llega a faltar o sufre una incapacidad permanente, la empresa enfrenta un colapso operativo y de confianza ante acreedores y clientes.
El Seguro de Hombre Clave se diseña específicamente para capitalizar a la empresa en caso de una tragedia de esta naturaleza. Las primas pagadas por este tipo de póliza son 100 % deducibles (siempre que cumplan con los requisitos de plazo y beneficiario irrevocable establecidos por el Artículo 27 de la LISR). De este modo, la empresa reduce su carga fiscal actual mientras asegura una inyección de liquidez inmediata para superar la crisis de transición sin recurrir a endeudamientos destructivos.
2. Seguros de Gastos Médicos Mayores Colectivos y Salud Preventiva
En una economía impulsada por el nearshoring, la atracción y retención de talento técnico calificado es una guerra diaria. Los profesionales con alta especialización en manufactura avanzada, logística internacional o tecnologías de la información no solo evalúan el sueldo base, sino el paquete integral de bienestar que ofrece la organización.
Otorgar un Seguro de Gastos Médicos Mayores Colectivo cumple con el principio de generalidad de la previsión social, permitiendo a la empresa deducir el costo total de las primas. No obstante, para evitar que la siniestralidad de la póliza dispare las renovaciones anuales, la estrategia debe complementarse con modelos de salud preventiva.
Aquí es donde entra la sinergia con el ecosistema de RedMedical: al proveer a los colaboradores acceso ágil a consultas de primer contacto, laboratorios y medicina preventiva para el 80% de las dolencias cotidianas, se evita el uso innecesario del seguro mayor, conteniendo los costos de la póliza corporativa y protegiendo la salud financiera de la compañía.
Retención de talento en la era del Nearshoring en Nuevo León
El fenómeno del nearshoring ha transformado profundamente el mercado laboral en Monterrey. La llegada de plantas armadoras, centros de distribución y corporativos internacionales ha incrementado la rotación de personal, obligando a las empresas locales a rediseñar sus propuestas de valor para evitar la fuga de cerebros y mandos medios.
Competir únicamente a base de aumentos salariales directos es una estrategia insostenible para la mayoría de las PyMEs, debido al impacto acumulativo en las cargas sociales. La respuesta fiscal y estratégica más inteligente es el diseño de un paquete de compensación indirecta basado en la previsión social y la protección patrimonial.
Cuando una empresa regiomontana ofrece a sus colaboradores:
- Un seguro de vida corporativo respaldado por MDH Seguros.
- Acceso a redes de salud preventiva y atención médica privada.
- Planes de ahorro estructurados para el retiro o la educación de sus hijos.
El empleado percibe un incremento sustancial en su calidad de vida y seguridad familiar, generando un sentido de pertenencia inquebrantable. Para la empresa, esta estrategia se traduce en una menor rotación de personal, mayor productividad, menor ausentismo por enfermedades no atendidas y, crucialmente, una deducción fiscal óptima que neutraliza el impacto del ISR al cierre del ejercicio.
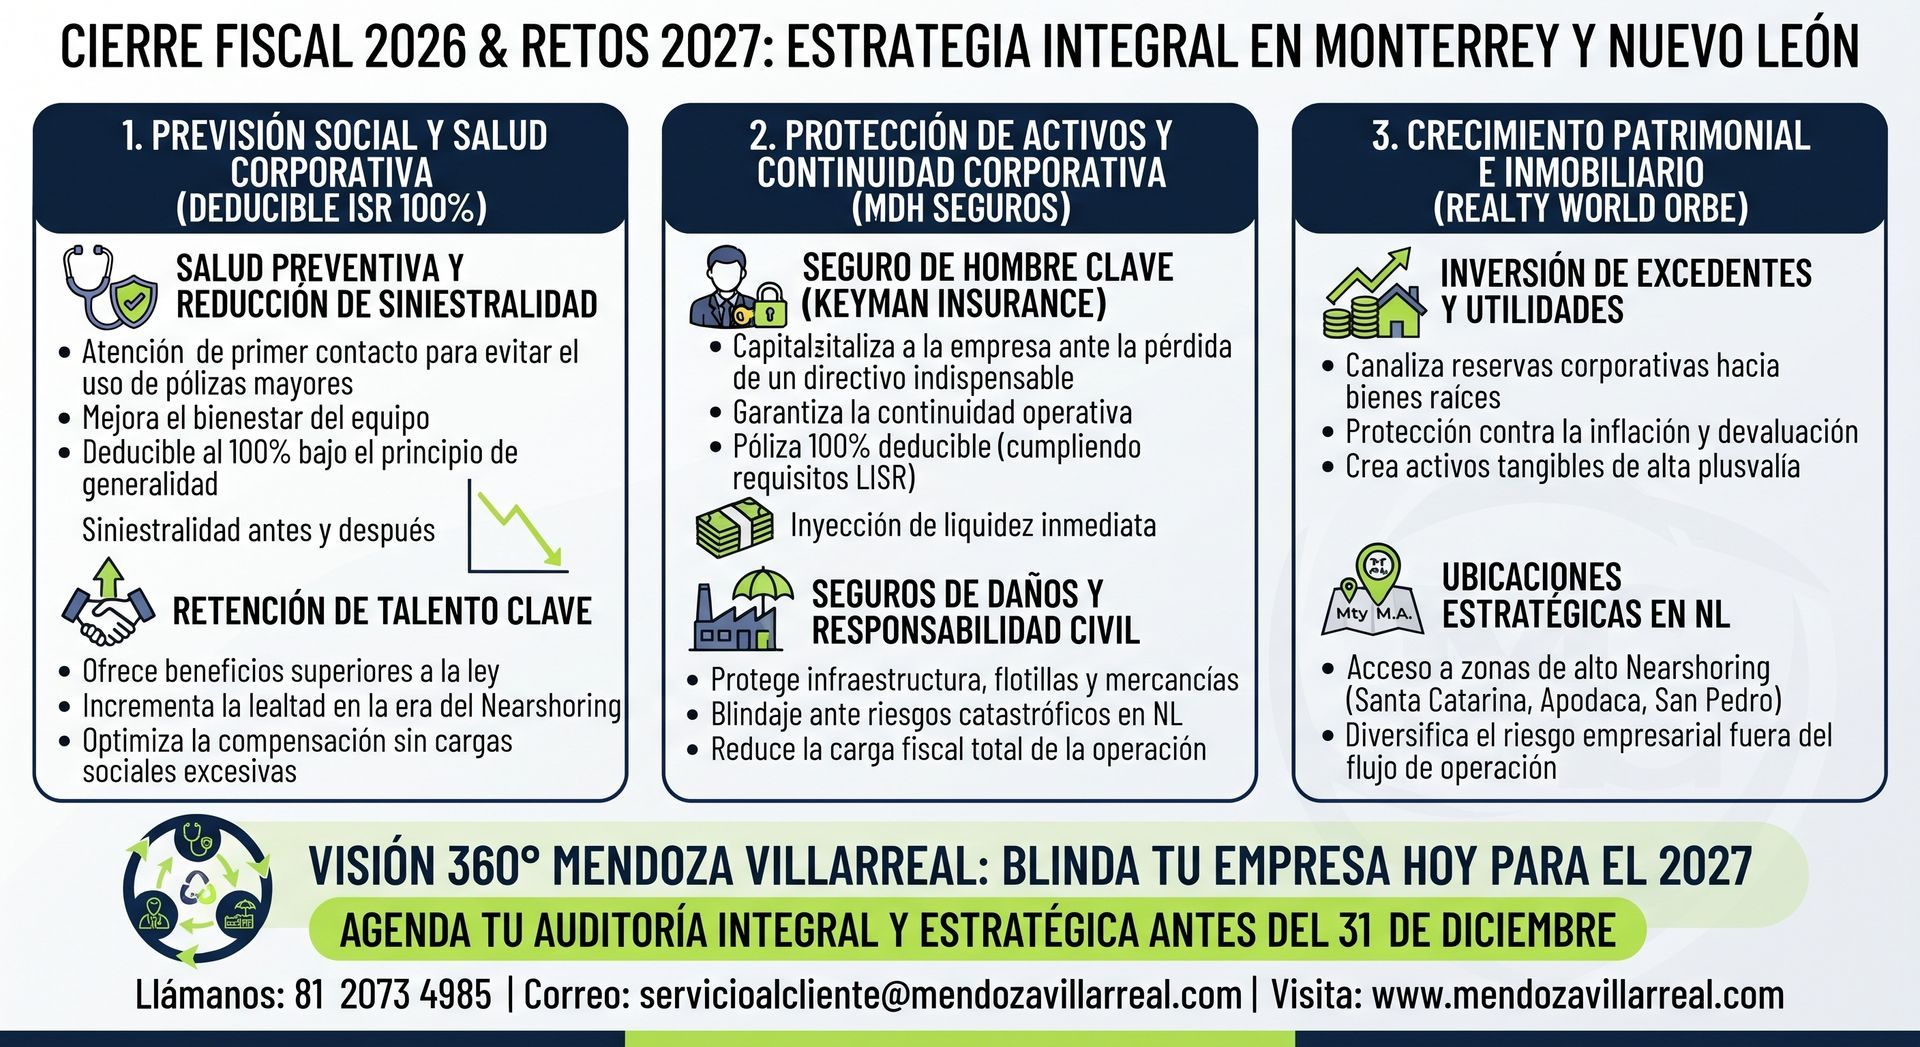
La visión 360 de Mendoza Villarreal: Integrando estrategia, salud y patrimonio
La complejidad del entorno financiero actual exige dejar atrás los servicios fragmentados. Un despacho contable que opera de manera aislada calculará tus impuestos de forma correcta, pero ignorará las oportunidades de blindaje que ofrece el sector asegurador e inmobiliario. Del mismo modo, un asesor de seguros tradicional venderá una póliza sin comprender la estructura de flujos y las restricciones de deducibilidad que enfrenta tu compañía.
En Mendoza Villarreal y Asociados, entendemos que la estabilidad de una empresa en Monterrey no depende de una sola variable, sino de la integración armónica de un ecosistema 360 grados:
- Planeación Fiscal y de Previsión: Estructuramos los beneficios de tus colaboradores para maximizar las deducciones autorizadas antes del 31 de diciembre.
- Protección de Riesgos Corporativos (MDH Seguros): Blindamos tu operación contra imprevistos catastróficos, demandas de responsabilidad civil, flotillas y la pérdida de directivos clave mediante el correcto endoso y diseño de pólizas deducibles.
- Salud Organizacional (RedMedical): Conttenemos el ausentismo laboral y la inflación de siniestros médicos a través de programas preventivos de primer contacto.
- Crecimiento Patrimonial e Inmobiliario (Realty World Orbe): Canalizamos los excedentes de utilidades y los fondos de reserva corporativos hacia bienes raíces comerciales o industriales de alta plusvalía, asegurando que el capital de la empresa trabaje y venza a la inflación.
Conclusión: El momento de actuar es ahora
El calendario fiscal no perdona la procrastinación. A pocas semanas de concluir el ejercicio 2026, las decisiones que tome el comité directivo y el área de finanzas determinarán si tu empresa enfrenta el 2027 con un flujo de efectivo robusto o con una carga tributaria asfixiante.
Transformar el pago inevitable de impuestos en una inversión estratégica a través de la previsión social y los seguros corporativos deducibles es la diferencia entre sobrevivir a la competencia o liderar la nueva era económica de Nuevo León.
No dejes el futuro financiero de tu organización en manos del azar contable. Acércate al equipo de especialistas de Mendoza Villarreal para realizar una auditoría integral de tu cierre fiscal 2026.
Llámanos hoy mismo al 81 2073 4985 o escríbenos a servicioalcliente@mendozavillarreal.com y agenda una sesión estratégica sin costo. Protege a tu equipo, blinda tu flujo y asegura el legado de tu empresa.